Federico Dal Cortivo per l’Adige di Verona ne ha parlato con il dott. Fabio Lugano, laureato alla Bocconi di Milano, economista e analista finanziario e Consigliere economico presso il Ministero degli Affari Europei dal 2018 al 2019.E’ stato assistente parlamentare presso il Parlamento Europeo dove si è occupato di credito e ambiente. Ha fondato il sito Scenari Economici.
Dott. Lugano, Trump ha ancora una volta sorpreso tutti, stipulando un accordo con Mosca per la fornitura straordinaria di gasolio, di cui subito 300 mila tonnellate. Poi a seguire fino a raggiungere i 3 milioni di tonnellate a regime. Condizione, la sospensione della sanzioni alla Russia sul gasolio fino ad aprile. Come giudica quest’accordo dal punto di vista dei mercati petroliferi che, secondo l’ex analista della Cia Larry C. Johnson, non possono certo coprire se non in minima parte il fabbisogno degli Stati Uniti, che proviene in massima parte dal Golfo Persico?
«Per valutare correttamente l’accordo bisogna sgombrare subito il campo da un equivoco di fondo: l’affermazione secondo cui il fabbisogno di gasolio americano dipenderebbe dal Golfo Persico è tecnicamente priva di fondamento.
La situazione interna negli Stati Uniti
Se ci limitassimo alla contabilità elementare, l’ex analista Larry Johnson sembrerebbe cogliere un punto, ma parte da una premessa errata. Gli Stati Uniti consumano tra 3,6 e 3,9 milioni di barili di distillati al giorno — di cui circa 2,9 milioni assorbiti dalla logistica di camion, treni e navi — ma ne raffinano mediamente 4,8 milioni. Gli USA non dipendono dal Medio Oriente per i carburanti; al contrario, sono esportatori netti strutturali verso l’Europa e l’America Latina. Le 300 mila tonnellate immediate (circa 2,2 milioni di barili) e persino i 3 milioni a regime rappresentano una quota ridotta rispetto al fabbisogno annuale complessivo.
Però fermarsi al pallottoliere significa ignorare la fisica degli impianti industriali e le dinamiche dei mercati fisici. La mossa di Trump risponde a logiche operative e strategiche molto precise.
La prima ragione è industriale. Le raffinerie statunitensi stanno marciando da mesi a ritmi insostenibili, con un tasso di saturazione costantemente superiore al 90%. Un impianto di raffinazione complesso non può girare all’infinito fuori giri: richiede cicli periodici di fermo per manutenzione (turnaround). Rimanere tirati all’estremo espone a incidenti o guasti che farebbero impennare i margini di raffinazione (crack spread). Il prodotto russo, pur contenuto nei volumi complessivi, funge da cuscinetto di sicurezza: fornisce scorte fisiche pronte che consentono agli impianti nazionali di rallentare i ritmi ed eseguire la manutenzione senza creare carenze sul mercato interno.
La seconda ragione riguarda i flussi internazionali. I mercati energetici sono un sistema di vasi comunicanti. Con le esportazioni di raffinati dal Golfo Persico quasi bloccate e le rotte marittime sotto scacco, la domanda globale si è riversata con forza sulle forniture americane, drenando scorte. Immettere legalmente diesel russo sui circuiti commerciali allenta istantaneamente la pressione sui prezzi all’ingrosso globali e frena la corsa al rialzo. Il problema dei prezzi del gasolio tocca tutti i paesi occidentali: ricordiamo che Trump ha concordato il rilascio di 100 milioni di barili di gasolio con i paesi del G7 e perfino la Francia rilascerà, in questo programma, 10 milioni di tonnellate di gasolio a prezzi calmierati».
Kiev si è molto irritata alla notizia dell’accordo sul gasolio, dopo che le sue forze armate avevano preso di mira le raffinerie russe. Forse c’entra poco l’economia e di più la geopolitica o forse le elezioni di medio termine che si avvicinano negli Stati Uniti, però sembra che questa mossa stia mettendo in scacco il regime ucraino. Quale è il suo parere al riguardo?
«Per Trump, sul fronte interno, la variabile temporale è pressante. A poco più di due settimane dal voto, l’inflazione resta la tassa più pesante per il ceto medio e i ceti operai americani. Il gasolio è la linfa vitale della catena logistica: qualunque rialzo alla pompa si trasferisce sui prezzi dei generi alimentari e dei beni di consumo entro 48 ore. Segnalare ai mercati l’immissione di prodotto russo serve a calmierare i prezzi all’ingrosso. Resta una misura probabilmente tardiva sul piano del consenso immediato: difficilmente i ribassi alla pompa saranno percepiti dai consumatori prima dell’apertura delle urne, ma sul piano della narrazione politica dimostra che l’amministrazione è disposta a superare i dogmi ideologici pur di difendere il potere d’acquisto interno».
La guerra in Ucraina
«Sul piano geopolitico, il messaggio indirizzato a Kiev è ancora più esplicito. Trump considera la prosecuzione della guerra di logoramento un vicolo cieco privo di ritorni strategici per gli Stati Uniti. Continuare a combattere senza uno sbocco chiaro drena gli arsenali missilistici americani — già sotto forte stress tra Medio Oriente e Indo-Pacifico — e impedisce quella normalizzazione economica utile a evitare che Mosca scivoli stabilmente e senza ritorno nell’orbita di Pechino.
A Washington serve un interlocutore a Kiev realisticamente orientato a negoziare un cessate il fuoco, non a prolungare all’infinito un conflitto d’attrito insostenibile per la logistica militare occidentale.
Finora Zelensky è riuscito a manovrare sfruttando le incrinature e le rivalità tattiche tra Washington e le cancellerie europee, che hanno spesso rilanciato sulle forniture quando gli USA frenavano. Tuttavia, questo margine di manovra ha il fiato corto. Le economie europee sono prostrate da costi energetici fuori scala e da una deindustrializzazione strisciante. I prossimi passaggi elettorali in Paesi cardine come Francia e Spagna potrebbero portare al potere leadership molto meno disposte a staccare assegni in bianco per sostenere una guerra a tempo indeterminato. Nel momento in cui verrà meno anche la sponda europea, la posizione negoziale ucraina risulterà del tutto scoperta, costringendo Kiev a fare i conti con i rapporti di forza reali sul terreno».
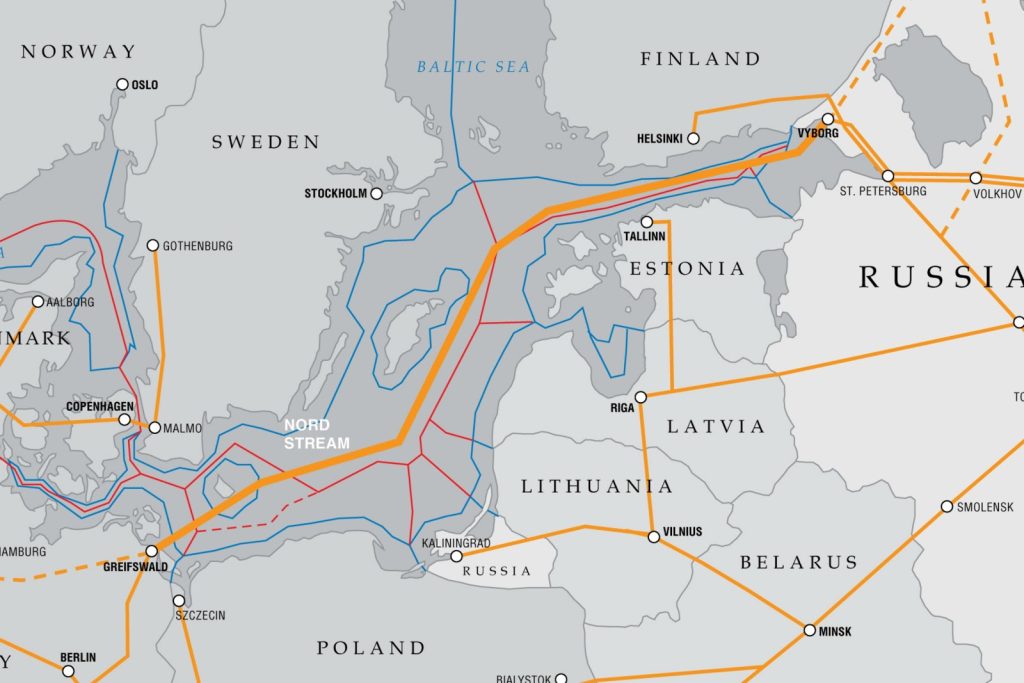
L’Europa, la cui crisi annunciata sembra non toccare minimamente Bruxelles, che cosa sta facendo di concreto per sopperire al sabotaggio del Nord Stream avvenuta nel settembre del 2022? Chi sta peggio oggi in Europa?
«A quattro anni dal sabotaggio dei gasdotti Nord Stream, l’illusione che Bruxelles abbia governato la transizione verso l’indipendenza energetica si scontra con una realtà brutale: lo shock iniziale non è stato superato grazie alle illuminate strategie della Commissione, bensì attraverso un mix di acquisti esteri a carissimo prezzo e, soprattutto, una massiccia deindustrializzazione. In parole povere, i consumi sono scesi perché le fabbriche hanno chiuso o delocalizzato».
Germania e Nord Italia le più penalizzate dalla crisi dell’energia
«Chi sta peggio oggi in Europa? Senza dubbio la Germania, seguita a ruota dal tessuto manifatturiero del Nord Italia e dell’Europa centrale. Il modello mercantilista tedesco si reggeva sul binomio tra gas russo a basso costo ed esportazioni ad alto valore aggiunto. Reciso quel cordone ombelicale, la chimica, la metallurgia e l’automotive del centro Europa si ritrovano con margini azzerati, costrette a competere con colossi cinesi e americani che pagano l’energia una frazione rispetto a noi.
Quando questo precario equilibrio al ribasso sembrava essersi stabilizzato, è arrivato il secondo colpo: le tensioni in Medio Oriente e il blocco de facto dello Stretto di Hormuz. Se per il petrolio i flussi sono quasi tornati ai livelli pre-crisi grazie a rotte alternative e flotte ombra, per il GNL (gas naturale liquefatto) il discorso cambia radicalmente. Una moderna metaniera costa fino a 250 milioni di dollari e trasporta un carico altamente infiammabile; nessun armatore è disposto a rischiare un asset simile sotto il tiro dei missili o a pagare premi assicurativi esorbitanti. E, a differenza del greggio, non esistono “carrette del mare” pronte a sfidare la sorte.
Di fronte a questa emergenza, la risposta di Bruxelles è stata l’ennesimo pannicello caldo burocratico. Il vertice comunitario ha varato il METSAF (Middle East Crisis Temporary State Aid Framework): un meccanismo che non mette sul tavolo un solo euro di debito comune, ma si limita a concedere ai singoli Stati la facoltà di sussidiare a proprie spese i settori energivori, penalizzando chi ha meno spazio di bilancio. A ciò si aggiungono il rinvio di normative punitive (come i regolamenti sulle perdite di metano) e la pericolosa tentazione di accentrare la gestione delle riserve strategiche nazionali di gas, togliendo sovranità a chi le ha pagate e riempite.
In sintesi, Bruxelles non ha risolto la penuria fisica dell’offerta: ha solo offerto deroghe burocratiche per permettere ai governi di sussidiare le bollette a debito. La deindustrializzazione del Vecchio Continente non è un fenomeno meteorologico spontaneo, ma il conto salatissimo di questa assenza di politica industriale».
L’Italia dopo la scelta di campo pro Ucraina si era distinta con un Draghi alla disperata ricerca di energia in Africa. Nell’aprile del 2022 Di Maio, Cingolano e l’amministratore delegato Eni Descalzi, furono spediti in Congo e Angola, cercando così di chiudere la grande falla creata con la mancata fornitura del gas russo che nel solo 2025 aveva garantito all’Italia gas per ben 29 miliardi di metri cubi.
Dott .Lugano, di tutto questo cosa è rimasto? E’ evidente che nel paniere della famiglie e della aziende la voce energetica sia più che aumentata, lei quali scenari prefigura per l’Italia nel prossimo futuro?
Energia: la lezione di Mattei dimenticata
«Per capire cosa sia rimasto delle frenetiche missioni africane del 2022 bisogna risalire alle origini. Enrico Mattei concepì l’ENI con una missione chiarissima: garantire all’Italia sicurezza energetica ed energia a basso costo, spezzando i cartelli delle “sette sorelle” e trattando da pari a pari con i Paesi produttori. Una visione di sovranità economica per cui Mattei ci rimise la pelle.
Sul piano puramente quantitativo e logistico, l’ENI di Descalzi ha fatto un lavoro impeccabile. Nel 2021 la nostra dipendenza dall’estero sfiorava il 93,5%: importavamo 29 miliardi di metri cubi dalla Russia (il 40% del totale), 21-23 dall’Algeria, 7,2 dall’Azerbaigian tramite il TAP, 6,9 dal Qatar e quote minori da Libia, Mare del Nord e USA.
Oggi lo scenario è completamente ribaltato. Il gas di Mosca è stato quasi azzerato e l’Algeria copre ormai stabilmente oltre il 35% del nostro fabbisogno, con nuove rinegoziazioni su giacimenti offshore e shale. Quando le crisi geopolitiche in Medio Oriente hanno bloccato per causa di forza maggiore le forniture aggiuntive dal Qatar (~1,5 miliardi di metri cubi), l’ENI ha prontamente rimpiazzato i volumi pescando proprio dagli accordi in Angola, Congo, Nigeria e dalle Americhe, puntando a superare i 20 milioni di tonnellate annue di GNL al 2030 e chiedendo quattro nuovi rigassificatori. Il risultato fisico è incontestabile: i nostri stoccaggi sono pieni all’89%, contro il 60% circa di una Germania in perenne affanno.
Se la molecola c’è, perché allora famiglie e imprese continuano a pagare bollette da rapina?
Qui emerge il paradosso figlio delle privatizzazioni degli anni ’90. L’ENI odierna non è più un ente di Stato votato al bene pubblico: è una multinazionale quotata, partecipata per il 70% da azionisti privati e fondi d’investimento. Il suo compito statutario non è offrire energia a prezzi di costo all’industria italiana come ai tempi di Mattei, ma massimizzare gli utili vendendo ai prezzi correnti per distribuire ricchi dividendi (di cui solo una frazione torna al Tesoro).
Mattei non avrebbe mai accettato la dittatura speculativa del mercato spot del TTF di Amsterdam, dove volumi marginali scambiati dalla finanza determinano il prezzo di tutta l’energia reale; avrebbe blindato contratti bilaterali a lungo termine slegati dai mercati speculativi. La Francia, non a caso, si è riportata EDF al 100% sotto il controllo pubblico per proteggere le proprie fabbriche. L’Italia, invece, ha il gas nei tubi ma i prezzi alle stelle: senza un cambio di rotta sulla governance energetica, il futuro sarà una lenta e inesorabile deindustrializzazione. C’è però un governo in grado di sfuggire al ricatto ideologico del mercato?»
La guerra nel Vicino Oriente
Diamo ora uno sguardo al Vicino Oriente. L’Arabia Saudita, primo produttore mondiale di petrolio, sta subendo duri colpi da parte delle milizie Houti, gli altri regni della regione non stanno certo meglio dopo i pesanti attacchi dell’Iran. Fino ad oggi gli stati del Golfo, Arabia per prima, rappresentavano un vero e proprio Eldorado per la finanza apolide, per il turismo, per chi esportava manufatti, per la tanta manodopera quasi schiavizzata, ma anche per la grande criminalità organizzata. Crede che tutto questo stia rapidamente tramontando con la fuga precipitosa dei capitali dalla penisola arabica, le raffinerie , i pozzi petroliferi colpiti e le linee aeree messe a rischio?
«L’idea che l’intera penisola arabica stia precipitando verso un collasso immediato per via della fuga precipitosa dei capitali è una semplificazione eccessiva. Il mito dell’Eldorado invulnerabile — fatto di finanza apolide, manodopera a basso costo, turismo dorato e progetti faraonici nel deserto — ha certamente subito un colpo gravissimo. Tuttavia, la crisi aperta dalle recenti fiammate belliche non colpisce tutti allo stesso modo: nell’area si è creata una frattura netta tra chi disponeva di infrastrutture logistiche alternative e chi si è trovato letteralmente con le spalle al muro.
I dati previsionali del Fondo Monetario Internazionale per il 2026 fotografano con precisione questa spaccatura. Il Paese che accusa il colpo più drammatico è il Qatar, per il quale si stima una contrazione economica a due cifre, pari a un pesante -15,6% del PIL reale. Il blocco dello Stretto di Hormuz ha paralizzato le esportazioni di gas naturale liquefatto, ma il vero colpo letale è arrivato dagli attacchi contro il polo di Ras Laffan: 14 linee di produzione danneggiate, il 17% della capacità di GNL azzerata e tempi di ripristino stimati tra i 3 e i 5 anni. In questo quadro, il tasso di disoccupazione qatarino, apparentemente stabile allo 0,3%, rimane un dato puramente contabile e drogato dal sussidio pubblico.
Al contrario, gli Emirati Arabi Uniti e l’Arabia Saudita sono riusciti ad attutire l’impatto grazie alla lungimiranza delle rispettive reti di trasporto. Gli Emirati registrano una flessione del PIL più contenuta, pari al -3,9%, con una disoccupazione all’1,8% e una forte ripresa già attesa nel 2027. Il loro vantaggio risiede nell’oleodotto strategico nord-sud che convoglia il greggio direttamente al terminal di Fujairah, sfociando nell’Oceano Indiano ed evitando del tutto le acque contese del Golfo. Questa struttura viene raddoppiata a livello record, anche perché gli emiri, usciti dall’OPEC, vogliono raddoppiare l’export.
Una dinamica simile ha protetto l’Arabia Saudita, dove la flessione del PIL è limitata al -3,3% e la disoccupazione si attesta attorno al 6%. La monarchia ha fatto galleggiare la propria economia sfruttando l’oleodotto Est-Ovest, la cosiddetta Petroline, che dirotta milioni di barili verso i porti del Mar Rosso a Yanbu, aggirando il collo di bottiglia di Hormuz. Attori come Bahrain e Kuwait, invece, dopo lo shock iniziale riescono a far filtrare solo modesti volumi, mentre l’Iraq sconta strozzature logistiche via terra che non troveranno soluzione prima di metà 2027.
La vera spina nel fianco per Riad resta semmai la sicurezza militare. Aver riacceso il fronte con i ribelli Houthi nello Yemen è stato un grave errore di calcolo. Per ragioni storiche e strutturali, le forze armate saudite sono state concepite per garantire l’ordine dinastico interno e sfilare nelle parate, non certo per vincere una logorante guerra asimmetrica; a ciò si aggiunge la cronica divisione interna al fronte anti-Houthi, spaccato tra milizie filo-saudite e gruppi legati ad Abu Dhabi.
Questo significa che l’Arabia Saudita sia destinata a crollare? Certamente no: le riserve finanziarie di Riad restano imponenti e le permetteranno di assorbire l’urto. Nello stesso tempo la vulnerabilità dei cieli e degli impianti costringerà i governi dell’area a una profonda revisione delle proprie priorità. Non assisteremo alla fine della produzione energetica nel Golfo, ma al tramonto definitivo dell’epoca della speculazione facile: nei prossimi anni vedremo progetti concreti, come ferrovie, oleodotti, gasdotti e tanta difesa, mentre molto glamour e molta fuffa sparirà nel nulla».


